 Par Adri
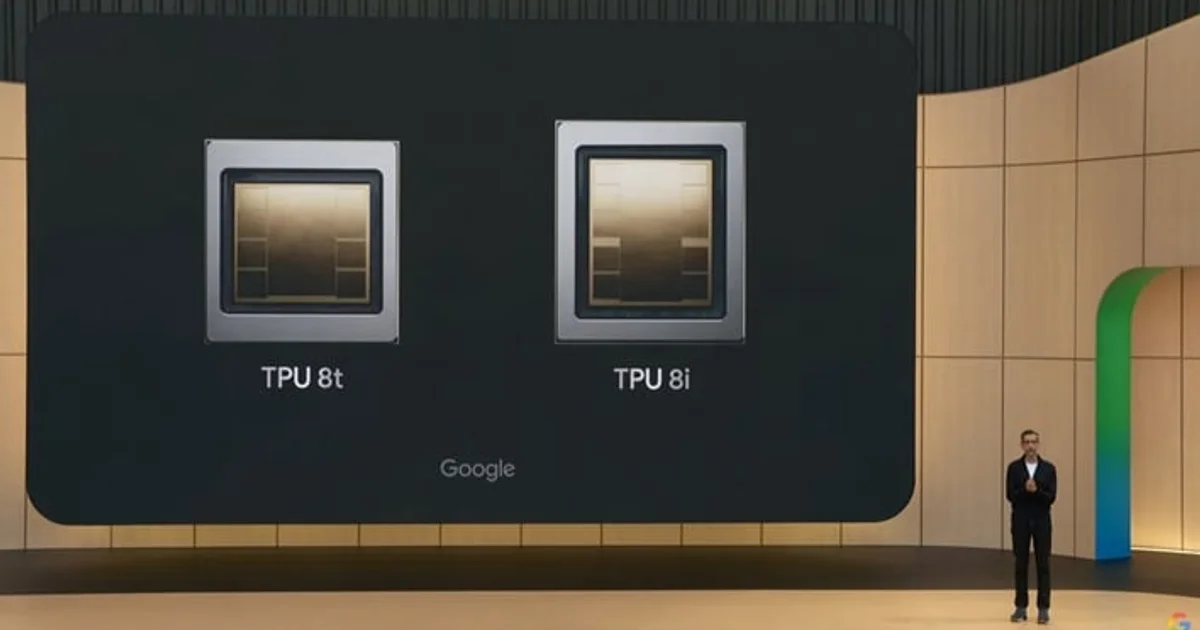
Google ne vend plus seulement de la capacité de calcul dans ses centres de données. L'entreprise construit ses propres accélérateurs, les exploite pour ses modèles et propose également des systèmes TPU à des clients externes. Ce modèle intégré devient un élément important de ses résultats financiers.
Le 28 octobre, Alphabet a annoncé que Google Cloud avait plus que doublé son chiffre d'affaires en un an. L'activité atteint 30,7 milliards de dollars au troisième trimestre 2026, portée par les infrastructures IA, les solutions destinées aux entreprises et les services traditionnels de Google Cloud Platform.
Les TPU figurent explicitement parmi les contributeurs à cette croissance. Sundar Pichai évoque une forte demande pour les systèmes de calcul développés par Google auprès de plusieurs catégories de clients. Ce succès s'accompagne toutefois d'une accélération considérable des investissements industriels.
30,7 milliards de dollars : Google Cloud change d'échelle
Le chiffre d'affaires de Google Cloud progresse de 103 % sur un an. Alphabet confirme que l'essentiel des revenus de cette division provient de Google Cloud Platform, avec une contribution positive des ventes de systèmes TPU.
Il serait pourtant incorrect d'attribuer l'ensemble de cette croissance aux accélérateurs maison. Le périmètre de Google Cloud comprend également les services classiques d'infrastructure, les bases de données, les outils de développement, les applications d'entreprise et différentes solutions d'intelligence artificielle.
Le groupe ne publie pas de ventilation permettant d'isoler précisément les revenus générés par les TPU. Il indique seulement que leur contribution est significative.
Cette distinction est importante pour comprendre le modèle économique. Google peut monétiser sa technologie de plusieurs manières : en louant des ressources de calcul, en fournissant des services logiciels exécutés sur son infrastructure ou en vendant des systèmes TPU destinés à d'autres installations.
Une progression spectaculaire des revenus cloud ne suffit donc pas à déterminer la part gagnée directement contre NVIDIA sur le marché des accélérateurs.
Une marge opérationnelle de 36,2 %, malgré l'effort industriel
Google Cloud dégage 11,1 milliards de dollars de résultat opérationnel trimestriel, soit plus du triple du montant enregistré un an auparavant.
Sa marge opérationnelle atteint 36,2 %, contre 23,7 % au troisième trimestre 2025.
L'amélioration signifie que la croissance de l'activité s'accompagne, pour le moment, d'une progression plus rapide de sa rentabilité opérationnelle. Mais cette marge ne raconte pas à elle seule le coût complet de l'expansion du réseau de centres de données.
Une infrastructure IA nécessite des dépenses importantes avant de commencer à produire des revenus : achat ou fabrication des accélérateurs, serveurs, réseaux, équipements de stockage, systèmes de refroidissement et capacité électrique.
Les investissements initiaux et les amortissements comptables ne se traduisent pas de la même manière dans les états financiers. Il faut donc analyser simultanément les résultats opérationnels, les dépenses d'investissement et les flux de trésorerie.
La direction de Google Cloud précise par ailleurs qu'une nouvelle capacité informatique obtenue auprès de partenaires n'a commencé à fonctionner qu'à la toute fin du trimestre. Son impact négatif attendu sur les marges a donc été limité pendant cette période.
La marge de 36,2 % ne doit pas être extrapolée automatiquement aux prochains trimestres.
Les TPU ne servent plus seulement à faire fonctionner Gemini
Google développe des Tensor Processing Units depuis plusieurs générations. Ces processeurs spécialisés accélèrent les opérations nécessaires à l'entraînement et à l'utilisation des modèles d'intelligence artificielle.
Historiquement, leur principal intérêt était de fournir à Google une infrastructure optimisée pour ses propres services. Le groupe peut ajuster le matériel, les réseaux et les logiciels aux besoins de ses modèles, sans dépendre exclusivement d'accélérateurs conçus par un autre fabricant.
Cette intégration verticale possède un avantage potentiel : les équipes peuvent travailler sur l'ensemble de la chaîne technique plutôt que sur une seule pièce du système.
Les résultats d'octobre montrent toutefois que les TPU sont désormais aussi une activité commerciale destinée à des clients externes. Alphabet souligne leur contribution aux revenus et la demande soutenue pour ses systèmes.
La comparaison avec NVIDIA doit rester mesurée. Google propose toujours des instances équipées de GPU NVIDIA dans son cloud. L'entreprise ne présente pas les TPU comme une solution universelle destinée à remplacer chaque type d'accélérateur.
Le choix d'une plateforme dépend des modèles utilisés, des bibliothèques logicielles, des besoins de mémoire, des caractéristiques réseau et du coût total des opérations.
TPU 8t et TPU 8i : deux architectures pour des charges différentes
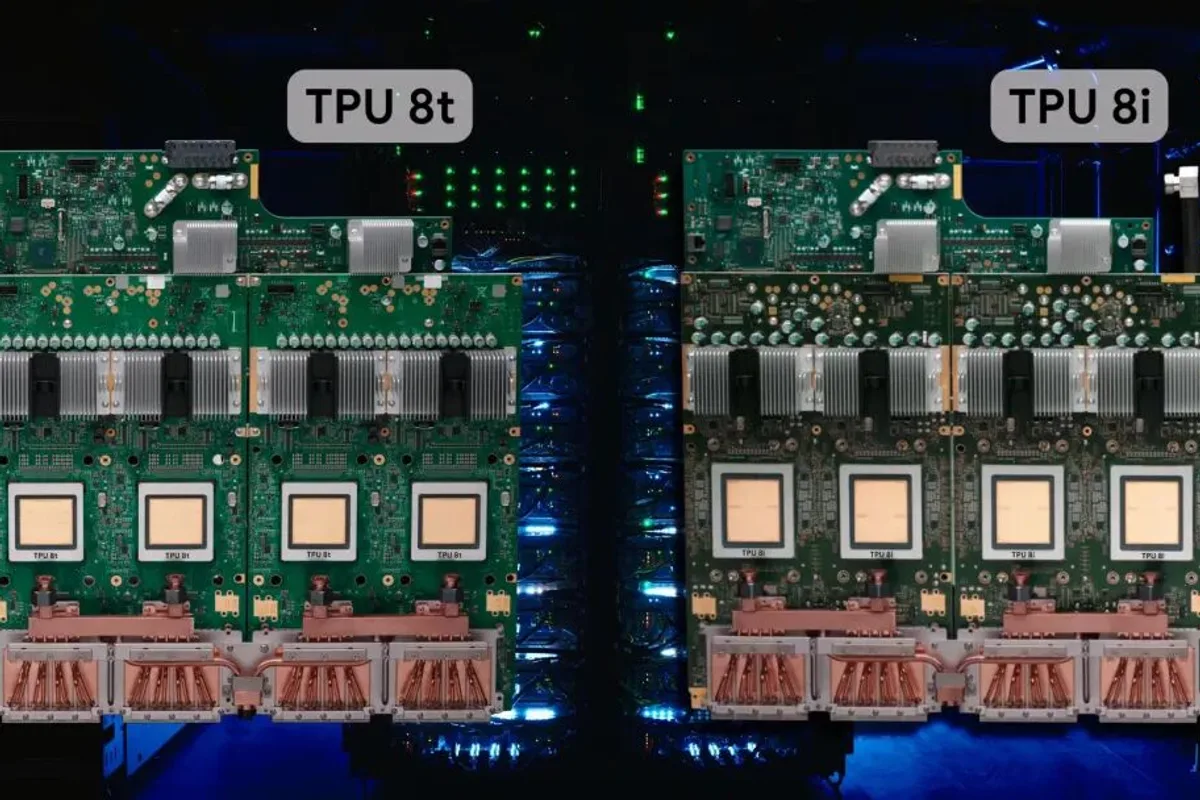
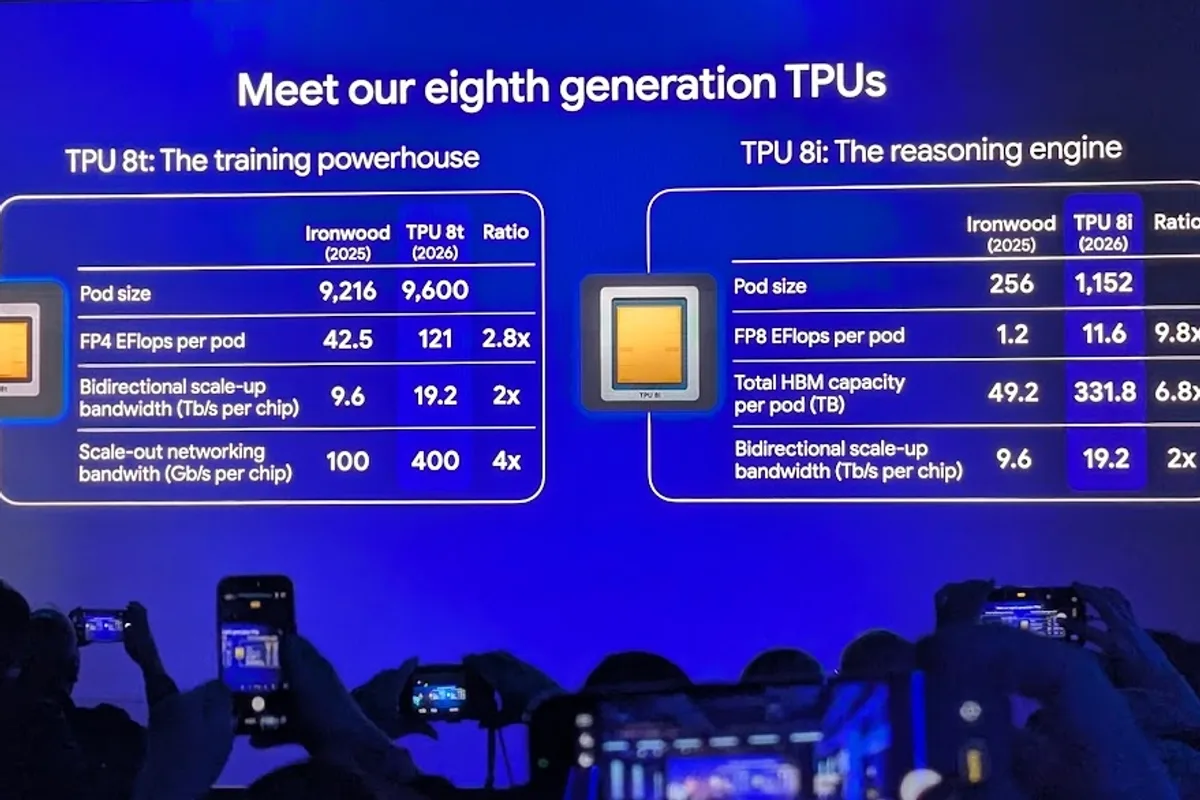
La stratégie matérielle de Google était devenue plus lisible en avril 2026, lors de la présentation de ses TPU de huitième génération. Le constructeur avait alors distingué deux architectures : TPU 8t pour l'entraînement et TPU 8i pour l'inférence.
Cette annonce matérielle date d'avril. Les résultats du 28 octobre ne constituent donc pas le lancement de ces deux processeurs.
Le TPU 8t vise les calculs massifs nécessaires à l'apprentissage de grands modèles. Google a présenté des superpods pouvant rassembler jusqu'à 9 600 accélérateurs, avec un pool de mémoire à haute bande passante annoncé à l'échelle de deux pétaoctets.
Dans la communication technique d'avril, Google revendiquait une puissance de calcul presque trois fois supérieure à celle de la génération précédente pour certaines configurations d'entraînement.
Le TPU 8i cible plutôt l'utilisation des modèles : production de réponses, calculs de raisonnement et exécution d'agents qui multiplient les interactions successives.
Il dispose notamment de davantage de mémoire intégrée pour certaines opérations et d'une architecture réseau destinée à limiter les délais de communication entre accélérateurs.
Google annonçait jusqu'à 80 % de performances supplémentaires par dollar sur certaines charges d'inférence par rapport à la génération Ironwood.
Ces chiffres sont des comparaisons techniques du constructeur, publiées plusieurs mois avant les résultats financiers. Ils ne permettent pas de calculer directement la rentabilité réelle des ventes de TPU au troisième trimestre.
La concurrence avec NVIDIA se joue aussi sur les logiciels
Comparer les accélérateurs ne revient pas seulement à opposer des quantités d'opérations par seconde.
Une plateforme matérielle doit aussi permettre aux développeurs d'utiliser leurs modèles et leurs outils sans devoir reconstruire entièrement leurs applications.
NVIDIA bénéficie d'un vaste environnement logiciel autour de CUDA et des bibliothèques associées. Google s'appuie notamment sur JAX, XLA, Pathways et différents outils destinés aux TPU.
En avril, Google avait également présenté une prise en charge native de PyTorch sur TPU en préversion, avec l'objectif de réduire les contraintes de migration pour les développeurs.
La qualité de ces outils influe sur le coût économique de la plateforme. Un accélérateur théoriquement plus efficace peut perdre une partie de son intérêt si les équipes doivent consacrer beaucoup de temps à adapter leurs modèles.
Inversement, une infrastructure étroitement optimisée pour une charge connue peut obtenir de bons résultats en consommation, en débit ou en latence.
Les résultats d'Alphabet confirment la demande commerciale pour les TPU, mais ne fournissent pas de comparaison indépendante du coût total de possession face à une infrastructure NVIDIA équivalente.
51,36 milliards de dollars investis en trois mois
La croissance du cloud a un prix. Alphabet a engagé environ 51,36 milliards de dollars de dépenses d'investissement pendant le troisième trimestre, soit une progression de 114 % sur un an.
Sur les neuf premiers mois de 2026, ces dépenses atteignent environ 131,95 milliards de dollars.
L'enjeu dépasse l'achat de GPU ou de TPU. Pour augmenter sa capacité, Alphabet doit financer des bâtiments, des serveurs, des systèmes réseau, du stockage, des installations électriques et des équipements de refroidissement.
Le coût est engagé avant que chaque ressource ne soit pleinement utilisée et facturée à un client.
Les investissements représentent donc un pari sur une demande future qui devra être suffisamment durable pour amortir les installations.
La directrice financière Anat Ashkenazi prévoit une nouvelle hausse significative des dépenses d'investissement en 2027.
Cela signifie que les capacités existantes ne suffisent pas, selon Alphabet, à répondre à ses objectifs de croissance et aux besoins anticipés de ses clients.
Mais cette augmentation expose aussi le groupe à plusieurs risques : retards de construction, contraintes énergétiques, évolution du prix des composants et éventuel ralentissement des commandes.
Les API Google traitent près de 32 milliards de tokens par minute
Sundar Pichai annonce que les API des modèles propriétaires de Google traitent désormais près de 32 milliards de tokens par minute.
Le volume progresse de 40 % par rapport au trimestre précédent et représente plus de quatre fois le niveau enregistré un an auparavant.
Cet indicateur mesure une activité technique, et non directement un chiffre d'affaires.
Il montre néanmoins que l'utilisation des modèles augmente rapidement. Chaque requête mobilise des ressources de calcul, de mémoire et de réseau, même lorsque l'optimisation réduit le coût individuel d'un token.
Google indique également que l'application Gemini a atteint un milliard d'utilisateurs.
L'entreprise ne précise pas dans ce chiffre combien de ces utilisateurs ont un abonnement payant, ni combien sollicitent les modèles les plus coûteux.
Il serait donc incorrect de multiplier simplement le milliard d'utilisateurs par un prix d'abonnement théorique pour estimer les revenus de Gemini.
La croissance des volumes pose aussi une question économique : le coût de calcul par requête doit diminuer assez vite pour accompagner l'augmentation du nombre de demandes et des capacités offertes aux utilisateurs.
Alphabet atteint 127,6 milliards de dollars de revenus
À l'échelle du groupe, Alphabet annonce un chiffre d'affaires consolidé de 127,6 milliards de dollars, en hausse de 25 % sur un an.
Google Services représente 96,3 milliards de dollars, avec une progression de 11 %.
Les revenus de Google Search et des activités associées augmentent de 12 %, tandis que YouTube continue de bénéficier de ses activités publicitaires et de ses abonnements.
Le résultat opérationnel consolidé atteint environ 40,58 milliards de dollars, avec une marge de 31,8 %.
Le bénéfice net attribuable aux actionnaires ordinaires ressort à environ 26,2 milliards de dollars, contre près de 35 milliards un an plus tôt.
Le contraste entre croissance des revenus et baisse du bénéfice net s'explique notamment par des éléments financiers non opérationnels, dont une perte sur certains investissements en actions.
Il faut donc éviter de conclure que les activités commerciales de Google ont globalement cessé d'être rentables. Le résultat opérationnel progresse, tandis que certains éléments situés plus bas dans le compte de résultat pèsent sur le bénéfice net.
Les marchés financiers ont également réagi aux résultats et au niveau élevé des dépenses d'investissement. Cette réaction ne constitue pas à elle seule une mesure de la rentabilité future des infrastructures IA.
Le marché des accélérateurs IA entre dans une nouvelle phase
La progression de Google Cloud montre qu'un fournisseur de cloud peut obtenir un débouché commercial important pour ses propres processeurs.
Alphabet contrôle simultanément plusieurs niveaux de la chaîne : conception des TPU, architecture des centres de données, interconnexions, logiciels et services IA destinés aux entreprises.
Cette position peut offrir des possibilités d'optimisation difficiles à reproduire lorsque les composants proviennent de fournisseurs indépendants.
Elle n'élimine pourtant pas la concurrence de NVIDIA, ni les contraintes d'approvisionnement en mémoire avancée, en énergie ou en capacités de fabrication.
Google continue de proposer différentes plateformes matérielles aux clients de son cloud. L'existence d'une demande forte pour les TPU n'implique donc pas l'abandon des GPU NVIDIA.
Les chiffres publiés ne permettent pas non plus d'établir combien de TPU supplémentaires ont été vendus au trimestre, leur prix moyen ou leur marge individuelle.
Pour les investisseurs comme pour les professionnels de l'infrastructure, trois indicateurs seront déterminants : le coût réel par opération IA, la vitesse de mise en service des nouvelles capacités et le rendement des investissements engagés.
Le résultat du troisième trimestre confirme que Google Cloud est devenu un moteur de croissance et de rentabilité majeur pour Alphabet. La question suivante est plus exigeante : savoir si cette activité pourra continuer à croître aussi rapidement tout en absorbant des dépenses d'infrastructure toujours plus importantes.