 Par Tsuky
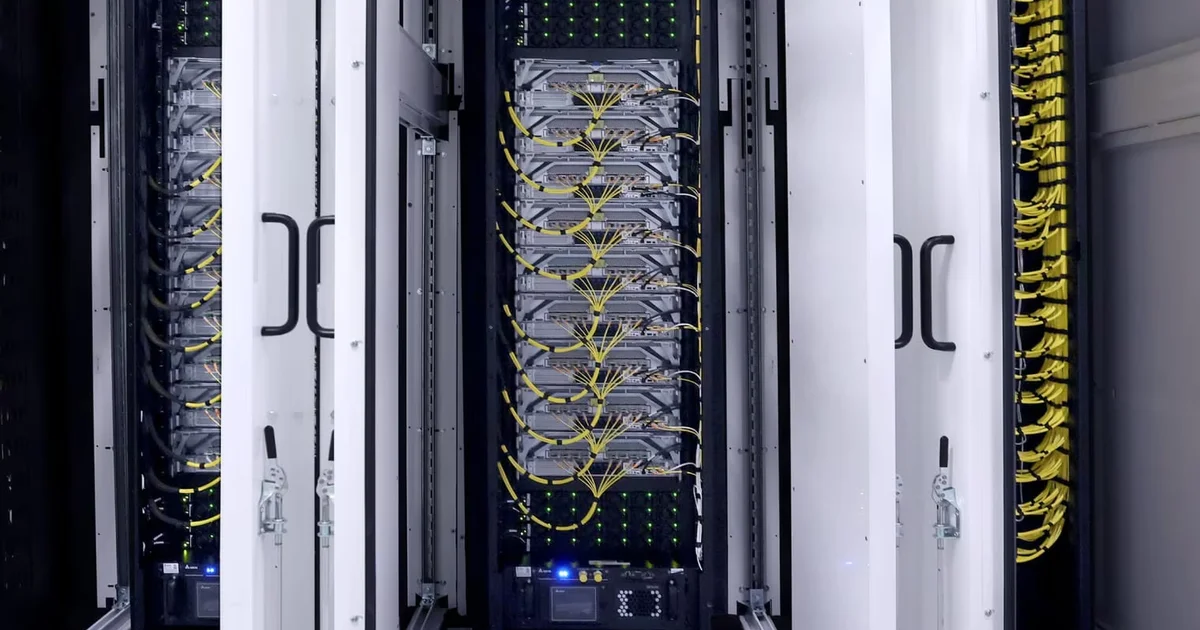
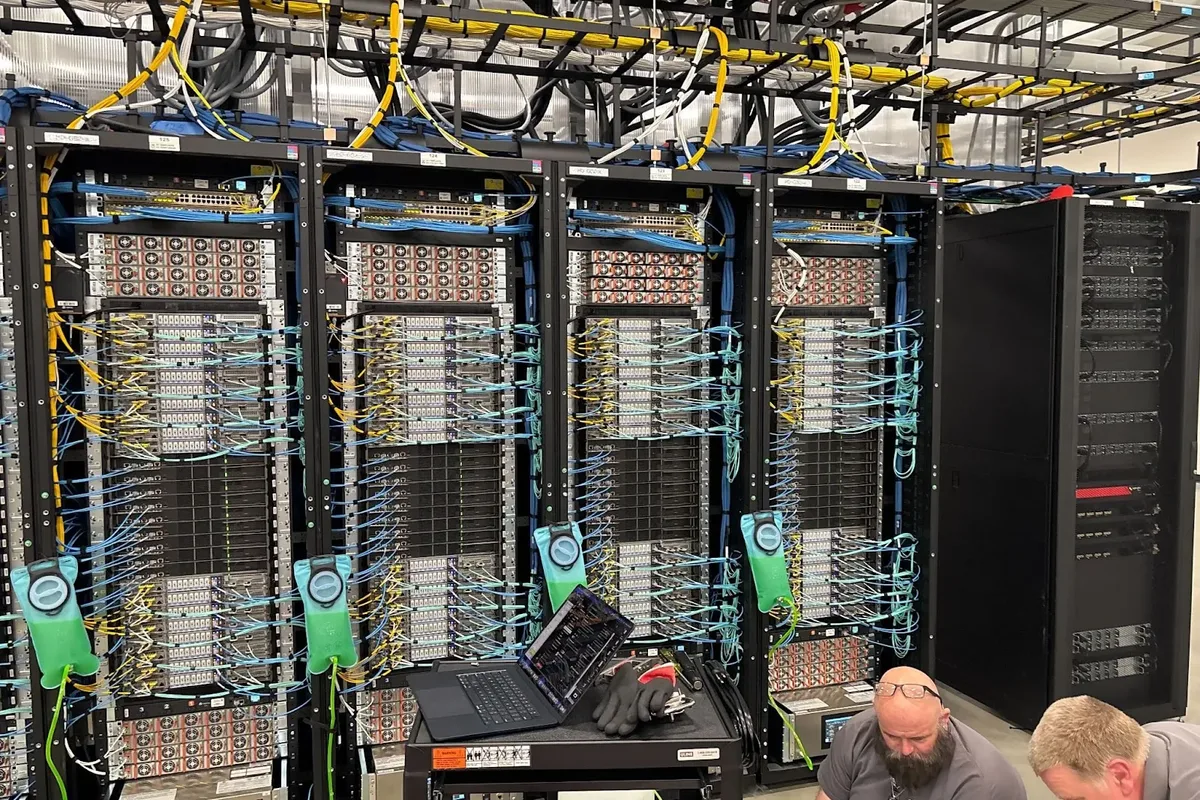
Un centre de données rempli de GPU Nvidia peut représenter plusieurs milliards de dollars d'équipements. Il peut également être très demandé, disposer de contrats signés pour plusieurs années et devenir un élément essentiel de l'économie numérique. Rien de tout cela ne garantit pourtant qu'il constitue un bon investissement.
Entre le prix des accélérateurs, les bâtiments, l'électricité, le refroidissement et les intérêts des emprunts, l'équation financière est autrement plus compliquée que le simple calcul de la puissance informatique installée.
Les marchés viennent d'en rappeler brutalement l'existence.
Les 14 et 15 octobre 2026, plusieurs entreprises directement exposées à la construction des infrastructures IA ont subi une forte correction boursière. Les investisseurs ont également vendu certaines de leurs obligations, faisant grimper les rendements exigés pour financer leurs activités.
CoreWeave, fournisseur américain de capacités de calcul soutenu par Nvidia, est devenu le symbole de ce changement d'attitude. Son modèle économique repose sur l'achat d'énormes quantités de matériel informatique, financées notamment par la dette, pour louer ensuite cette puissance à de grands clients.
Le problème n'est pas que les clients auraient soudain disparu. C'est que les marchés commencent à distinguer la demande future de la capacité réelle d'une entreprise à financer sa croissance sans fragiliser son bilan.
CoreWeave, l'entreprise qui cristallise les inquiétudes
CoreWeave appartient à une catégorie d'opérateurs parfois désignés sous le nom de neoclouds. Ces entreprises proposent des capacités de calcul spécialisées, en particulier pour les charges d'intelligence artificielle, sans disposer nécessairement de la puissance financière d'Amazon, de Microsoft ou d'Alphabet.
Leur avantage tient à leur spécialisation. Elles peuvent concevoir des infrastructures adaptées aux modèles les plus gourmands et proposer rapidement des ressources à des clients confrontés à une pénurie de puissance informatique.
CoreWeave compte notamment Microsoft, OpenAI et Meta parmi les acteurs associés à ses contrats commerciaux. Nvidia entretient également des relations financières et industrielles étroites avec l'entreprise.
Ce positionnement a accompagné une croissance spectaculaire. Il s'est aussi construit au prix de besoins de financement considérables.
Reuters rapporte qu'en 2026 les dettes et engagements financiers de CoreWeave représentent plusieurs dizaines de milliards de dollars. Les montants varient selon que l'on considère uniquement les emprunts ou que l'on ajoute certaines obligations locatives et autres engagements.
Ces catégories ne sont pas interchangeables. Additionner sans précaution dette financière, loyers futurs et contrats commerciaux donnerait une image trompeuse de la situation.
Le marché regarde désormais avec beaucoup plus d'attention les échéances de remboursement et les flux de trésorerie disponibles pour les honorer.
Quand les obligations chutent, emprunter devient plus difficile
L'un des signaux les plus préoccupants ne vient pas directement du cours de Bourse de CoreWeave. Il provient de ses obligations.
Lorsqu'une entreprise émet une obligation, elle s'engage à verser des intérêts et à rembourser le capital selon les conditions convenues. Ces titres peuvent ensuite être achetés et vendus sur le marché secondaire.
Si les investisseurs estiment que le remboursement devient plus risqué, ils exigent généralement un rendement supérieur. Le prix des obligations existantes baisse alors.
Au milieu du mois d'octobre, les rendements de certaines obligations CoreWeave ont atteint environ 15 % à 16 %, selon les instruments et les moments considérés.
Il faut comprendre ce que signifie ce mouvement : ce niveau de rendement ne correspond pas nécessairement au taux payé aujourd'hui sur l'ensemble des dettes déjà contractées par l'entreprise.
Il reflète le prix auquel certains investisseurs acceptent désormais de détenir le risque de crédit correspondant.
Pour une société ayant besoin de lever régulièrement de nouveaux capitaux, la distinction est cruciale. Des rendements obligataires très élevés peuvent compliquer les futures opérations de financement, même lorsque les anciens emprunts conservent leurs conditions initiales.
Un projet de centre de données jugé rentable avec un financement bon marché peut devenir beaucoup moins intéressant si le coût des nouveaux capitaux augmente fortement.
Une probabilité de défaut de 63 % ? Attention à l'interprétation
La situation a donné lieu à un chiffre particulièrement spectaculaire : une probabilité implicite de défaut à cinq ans proche de 63 %, dérivée de certaines données du marché de l'assurance contre le risque de crédit.
Cette mesure mérite une explication.
Les investisseurs utilisent notamment des produits financiers appelés credit default swaps, ou CDS, pour transférer une partie du risque associé au défaut d'un emprunteur.
Leur prix peut être utilisé pour calculer une probabilité implicite de défaut en appliquant des hypothèses sur les pertes et les sommes récupérées après un éventuel incident.
Le résultat dépend donc de conditions de marché, de conventions de calcul et de paramètres financiers. Il ne s'agit pas d'une prévision objective établissant que CoreWeave a précisément 63 chances sur 100 de faire faillite.
La hausse de cette mesure reste néanmoins significative. Elle montre que certains acteurs du marché exigent une compensation beaucoup plus importante pour accepter le risque financier.
C'est un indicateur de méfiance, pas la preuve qu'un défaut de paiement est inévitable.
Le carnet de commandes ne remplace pas la trésorerie
Face à l'inquiétude des investisseurs, Mike Intrator, directeur général de CoreWeave, a défendu la solidité commerciale de son entreprise.
Le groupe met en avant un carnet de contrats représentant plus de 100 milliards de dollars de revenus attendus sur plusieurs années.
L'argument est important. Un fournisseur de calcul disposant d'engagements de clients majeurs bénéficie d'une visibilité commerciale que beaucoup de jeunes entreprises technologiques ne possèdent pas.
Mais cette visibilité ne signifie pas que les recettes correspondantes figurent déjà dans ses comptes bancaires.
Les paiements dépendent notamment de la mise à disposition effective des capacités, de l'exécution des contrats et de leurs calendriers.
Entre la signature d'un engagement et l'encaissement des revenus, l'opérateur peut avoir besoin de financer la construction des installations et l'achat de matériel.
Les contrats à long terme peuvent sécuriser une partie des recettes futures tout en laissant subsister d'importants besoins de trésorerie à court terme.
C'est précisément cette période de décalage qui inquiète une partie du marché. La demande commerciale peut être réelle et la croissance impressionnante, sans que le financement de cette croissance devienne automatiquement confortable.
Les taux d'intérêt changent les règles du jeu
La correction intervient dans un contexte macroéconomique défavorable aux entreprises fortement endettées.
Des statistiques américaines d'inflation plus élevées qu'anticipé ont ravivé la perspective d'une politique monétaire restrictive et de taux d'intérêt durablement élevés.
Pour une grande entreprise possédant d'importantes réserves de trésorerie, cette évolution peut être absorbée relativement facilement.
Pour un opérateur dont la stratégie repose sur des levées régulières de dette, la situation est très différente.
Le coût des nouveaux emprunts augmente, les investisseurs demandent davantage de garanties et les projets doivent démontrer une rentabilité suffisamment élevée pour couvrir leurs charges financières.
C'est pourquoi les valeurs les plus dépendantes des marchés de capitaux ont subi des pressions particulièrement fortes.
Dans un relevé Reuters effectué le 14 octobre, Nebius reculait d'environ 15,1 % et CoreWeave de 9,5 %. D'autres entreprises exposées aux centres de données, dont Applied Digital et IREN, enregistraient également des baisses importantes.
Ces variations correspondent à un instant de la séance, pas nécessairement aux performances définitives enregistrées à la clôture.
Le mouvement reflète une réévaluation du prix du risque dans l'ensemble d'une partie de la chaîne de financement de l'IA.
Des introductions en Bourse reportées : un avertissement supplémentaire
Les difficultés ne concernent pas uniquement les entreprises déjà cotées.
Reuters indique que plusieurs opérations de financement ou de mise en Bourse ont été suspendues, reportées ou retirées dans le contexte de la correction.
Parmi les projets concernés figurent une opération liée à AirTrunk, soutenu par Blackstone, ainsi que les ambitions de Firmus et de SB Energy.
Chaque dossier possède ses particularités. Il serait abusif d'affirmer que tous ces reports résultent exclusivement de la peur d'une bulle de l'intelligence artificielle.
La tendance commune est néanmoins claire : les investisseurs deviennent plus exigeants sur les valorisations, l'endettement et les perspectives de rentabilité.
Dans le cas de Firmus, Reuters rapporte notamment que l'entreprise envisageait de lever 5 milliards de dollars, mais devait convaincre les marchés de la crédibilité de ses revenus futurs tout en supportant une dette importante.
Une introduction en Bourse peut être particulièrement difficile lorsqu'une entreprise présente des dépenses immédiates élevées et des recettes encore largement prévisionnelles.
Le changement est notable après une période pendant laquelle l'exposition à l'intelligence artificielle constituait parfois, à elle seule, un argument puissant auprès des investisseurs.
Pourtant, l'argent n'a pas déserté les centres de données
La tentation serait de regarder ces corrections et de conclure que le financement de l'IA s'est arrêté.
Les données disponibles racontent une histoire plus nuancée.
Selon les chiffres Dealogic repris par Reuters, les fusions-acquisitions concernant les centres de données en Asie atteignaient 21,3 milliards de dollars depuis le début de 2026, contre environ 10 milliards sur l'ensemble de 2025.
Le financement par prêts syndiqués et obligations représentait également 22,3 milliards de dollars depuis le début de l'année sur le périmètre étudié.
En revanche, les levées de capitaux sur les marchés actions reculaient de 4,6 % sur un an, à 5,4 milliards de dollars.
Ces chiffres sont régionaux. Ils ne constituent pas un bilan mondial de l'investissement dans l'intelligence artificielle.
Ils montrent surtout une différenciation entre les sources de financement.
Les transactions continuent, mais les investisseurs veulent mieux comprendre la qualité des actifs, les revenus contractuels et les risques associés à chaque projet.
Un centre de données déjà exploité, disposant de clients solides et d'une alimentation électrique sécurisée, ne présente pas le même profil qu'un campus encore à construire sur la base d'hypothèses commerciales ambitieuses.
La disparition de cet écart dans les valorisations aurait constitué une anomalie. Son retour au premier plan ne signifie pas nécessairement que le marché est condamné à s'effondrer.
Nvidia et les fournisseurs de GPU sont également exposés
La chaîne économique de l'IA relie les développeurs de modèles, les fournisseurs cloud, les fabricants de processeurs et les constructeurs d'infrastructures.
Lorsque les opérateurs spécialisés achètent massivement des GPU à crédit, leurs commandes bénéficient directement aux fabricants de matériel.
Si leur accès au financement devient plus difficile, leurs achats futurs peuvent être retardés ou réduits.
Cette possibilité explique pourquoi les tensions sur la dette de certains opérateurs peuvent se répercuter sur les cours d'entreprises pourtant beaucoup plus solides financièrement.
Reuters Breakingviews relevait notamment une baisse marquée de Nvidia et de TSMC pendant la semaine, malgré le maintien de perspectives industrielles importantes.
Il faut éviter de confondre le prix d'une action et la demande réelle de produits.
Une entreprise peut continuer de recevoir des commandes, publier des résultats solides et voir son titre reculer si les investisseurs estiment que ses bénéfices futurs justifient une valorisation moins élevée.
Le marché corrige alors ses anticipations, sans que l'activité opérationnelle ait nécessairement connu une dégradation immédiate.
Les géants du cloud ne portent pas tous le même risque
Microsoft, Amazon et Alphabet investissent eux aussi massivement dans l'intelligence artificielle.
Mais leur situation financière diffère sensiblement de celle de certains opérateurs spécialisés.
Leurs activités historiques génèrent des revenus considérables et des flux de trésorerie qui peuvent financer une partie importante des investissements.
Ils disposent également de portefeuilles d'activités diversifiés, ce qui leur permet de répartir certains risques.
Une entreprise centrée sur la location de GPU, au contraire, peut voir l'essentiel de ses perspectives dépendre de quelques clients, du renouvellement de contrats importants et de la disponibilité permanente des financements.
Cela ne signifie pas que les géants du cloud sont immunisés contre une mauvaise allocation de capital.
Des investissements excessifs peuvent peser sur leur rentabilité et sur leurs flux de trésorerie, même sans provoquer de crise de liquidité.
La différence se situe dans leur capacité à absorber un ralentissement prolongé ou une augmentation des coûts de financement.
Les investisseurs commencent à appliquer des critères distincts à des entreprises que la dynamique boursière avait parfois regroupées sous une même étiquette IA.
Le vrai risque : construire aujourd'hui pour une demande encore future
Un centre de données destiné à l'IA représente un investissement à long terme dans un secteur où le matériel évolue rapidement.
Les GPU doivent être remplacés ou modernisés au rythme des nouvelles générations, tandis que les bâtiments et les infrastructures électriques sont conçus pour durer bien davantage.
Ce décalage complique les prévisions financières.
Une installation rentable avec des accélérateurs très demandés aujourd'hui peut voir son positionnement changer si de nouvelles architectures offrent un meilleur coût par token dans quelques années.
Les opérateurs doivent anticiper non seulement la demande totale de calcul, mais aussi le prix auquel cette capacité pourra être vendue.
Si l'offre augmente suffisamment, les tarifs de location des GPU peuvent subir des pressions, même dans un marché où le volume global de calcul continue de progresser.
Les contrats à long terme atténuent certains de ces risques, mais leur protection dépend de leurs conditions exactes.
L'électricité introduit une autre contrainte. Un projet peut disposer des fonds nécessaires et rester retardé par l'absence de raccordement électrique, de capacités de refroidissement ou d'autorisations locales.
Les coûts de l'énergie, des terrains et de l'eau sont désormais examinés beaucoup plus attentivement.
Une infrastructure très puissante n'est pas forcément un investissement rentable si elle arrive trop tard, coûte trop cher ou fonctionne en dessous de son niveau d'utilisation attendu.
Bulle de l'IA : le mot explique-t-il vraiment la situation ?
Les corrections récentes ont naturellement relancé les comparaisons avec les grandes bulles technologiques du passé.
L'analogie peut être utile pour rappeler qu'une innovation réelle n'empêche pas les investisseurs de payer certains actifs trop cher.
Internet a profondément transformé l'économie malgré l'éclatement de la bulle Internet au début des années 2000. L'existence d'un marché prometteur ne garantit pas la réussite financière de chaque entreprise qui s'y positionne.
Mais les circonstances actuelles possèdent leurs particularités.
Les plus grands acheteurs de puissance de calcul sont souvent des entreprises déjà très rentables. Les infrastructures construites fournissent des capacités réelles et plusieurs opérateurs disposent de contrats commerciaux importants.
À l'inverse, certaines valorisations reposent sur une croissance future considérable, accompagnée d'investissements et de dettes tout aussi importants.
Les deux observations peuvent être vraies simultanément.
Une forte demande pour l'intelligence artificielle peut coexister avec des erreurs de financement, des valorisations excessives et des projets industriels qui ne produiront jamais les rendements espérés.
Affirmer qu'une bulle généralisée a déjà éclaté serait donc aller au-delà des éléments disponibles.
Les événements d'octobre démontrent une correction des anticipations et un durcissement des conditions de financement, pas l'effondrement de l'ensemble de l'industrie.
Ce que les prochains mois permettront de vérifier
Plusieurs indicateurs seront déterminants pour savoir si les tensions actuelles restent concentrées sur les entreprises les plus endettées ou s'étendent à l'ensemble de l'écosystème.
Le premier concerne les conditions de financement. Les opérateurs pourront-ils encore emprunter à des taux compatibles avec leurs projets, ou devront-ils revoir leurs ambitions à la baisse ?
Le deuxième porte sur la conversion des engagements commerciaux en revenus réels. Les carnets de commandes doivent progressivement se transformer en prestations facturées, puis en flux de trésorerie disponibles.
Le troisième concerne le rythme de construction des centres de données. Les reports de projets peuvent provenir d'une difficulté financière, d'un retard électrique ou d'une révision des besoins. Ces causes doivent être distinguées.
Enfin, l'évolution des revenus des services IA permettra d'évaluer la capacité de leurs fournisseurs à absorber des dépenses d'infrastructure toujours plus élevées.
L'enjeu dépasse la seule valorisation de CoreWeave. Si les financements deviennent durablement plus sélectifs, les entreprises les moins solides pourraient réduire leurs investissements, tandis que les groupes disposant de davantage de liquidités consolideraient leur position.
La course à l'IA découvre le prix réel de son infrastructure
L'industrie de l'intelligence artificielle n'a pas soudainement cessé d'avoir besoin de processeurs ou de centres de données.
Ce qui change, en octobre 2026, est la tolérance des investisseurs envers les stratégies où des revenus futurs très élevés servent à justifier des engagements financiers immédiats tout aussi impressionnants.
CoreWeave concentre cette interrogation parce que l'entreprise combine des clients prestigieux, une demande commerciale considérable et une structure financière particulièrement exigeante.
Son avenir ne peut être déduit d'une semaine de baisse boursière. Mais les tensions observées sur ses obligations rappellent qu'un carnet de commandes n'est pas une réserve de trésorerie et qu'un centre de données rentable sur le papier doit encore être construit, financé et exploité.
La prochaine phase de la compétition pourrait donc se jouer autant sur les bilans financiers que sur les performances des modèles ou des GPU.
Il ne suffira plus d'annoncer davantage de puissance de calcul. Il faudra démontrer qu'elle peut être financée à un coût raisonnable et qu'elle rapporte suffisamment pour justifier son existence.