 Par Tsuky
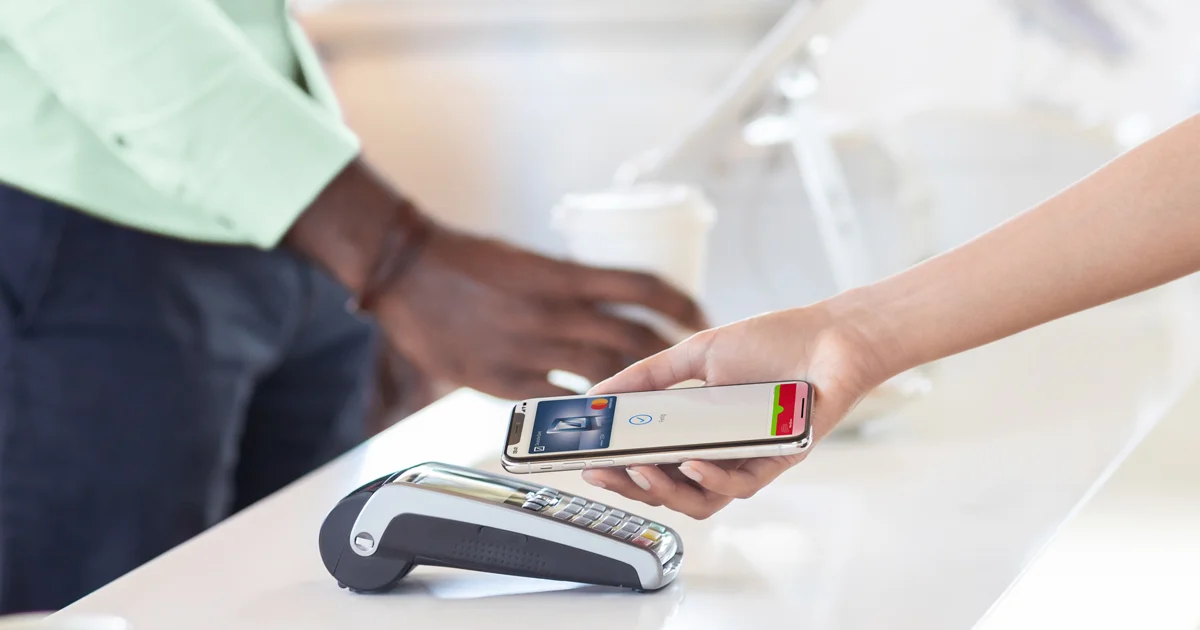
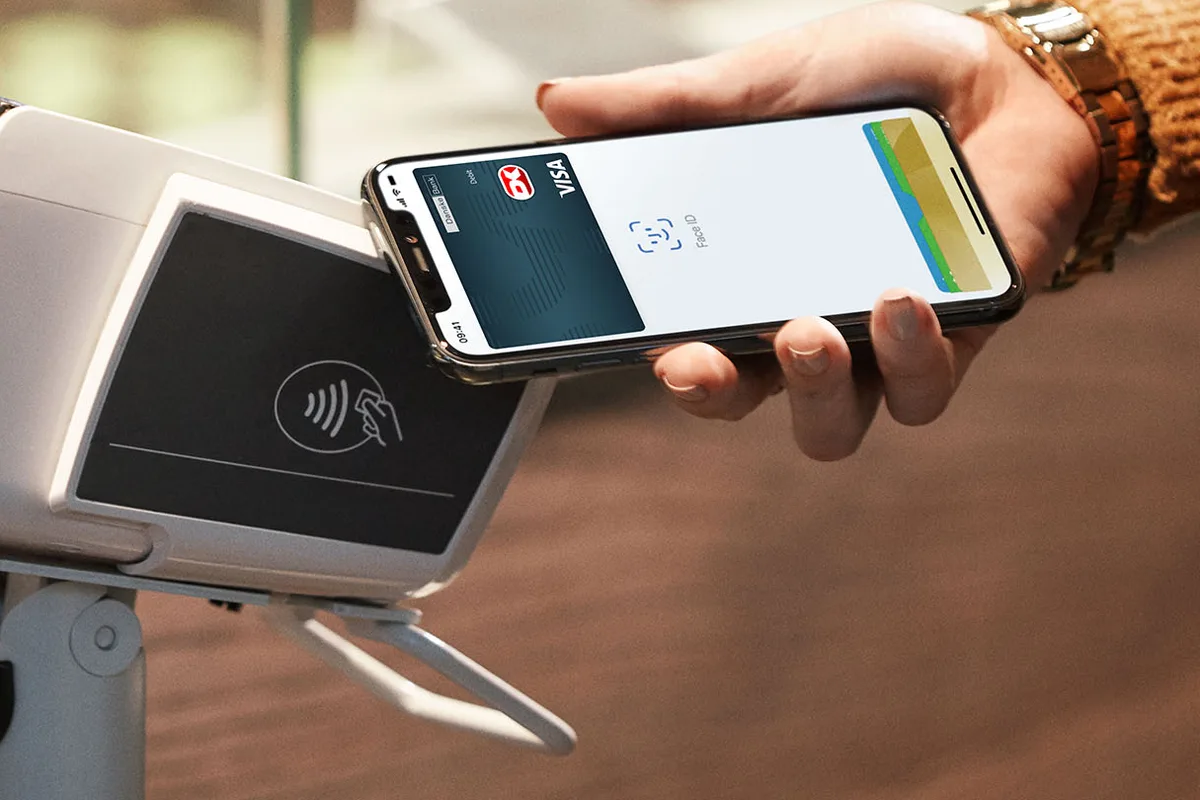
Posséder la carte bancaire ne signifie pas forcément contrôler la manière dont elle fonctionne sur un smartphone. Sur iPhone, Apple détermine aussi les conditions dans lesquelles une application peut accéder à la technologie nécessaire aux paiements sans contact. Pour les banques et les entreprises spécialisées dans les services financiers, cette couche technique représente un point de passage important.
Le régulateur britannique de la concurrence estime que les conditions proposées par Apple rendent trop difficile l'arrivée de certains concurrents d'Apple Pay. Sa réponse prend la forme d'une consultation lancée le 20 octobre, avec deux objectifs : élargir les méthodes techniques utilisables sur iPhone et rendre leurs conditions financières plus accessibles.
Ce n'est pas une interdiction d'Apple Pay. Ce n'est pas non plus une obligation entrée en vigueur. La Competition and Markets Authority, ou CMA, présente un ensemble de mesures sur lesquelles les entreprises concernées peuvent encore se prononcer avant une décision définitive.
Le véritable problème : accéder au NFC dans des conditions commercialement viables
La technologie NFC permet à deux équipements proches d'échanger des informations sur de courtes distances. Elle intervient dans les paiements en magasin, les titres de transport, certains badges professionnels, les clés numériques et les systèmes d'identification.
Apple dispose déjà d'une plateforme permettant à des développeurs tiers de proposer des transactions sans contact sur iPhone. Le débat britannique ne porte donc pas sur une absence absolue de toute possibilité technique.
La CMA constate plutôt que les frais, les conditions contractuelles et les restrictions d'accès peuvent rendre les solutions concurrentes difficiles à exploiter économiquement.
Une fintech doit pouvoir développer son application, maintenir son infrastructure, gérer les obligations de sécurité et conserver un modèle économique viable. Lorsque l'accès à un composant indispensable implique des coûts élevés, même une application fonctionnelle peut devenir commercialement impossible à proposer.
Le régulateur veut imposer des conditions équitables, raisonnables, transparentes et non discriminatoires. Il ne propose pas de fixer lui-même un prix précis pour chaque usage du NFC. Il souhaite définir des principes conduisant à des frais sensiblement inférieurs aux tarifs actuels.
Aucun nouveau barème obligatoire n'est encore annoncé. Présenter la consultation comme une baisse de prix déjà obtenue serait donc prématuré.
Secure Element et HCE : pourquoi la différence technique compte
Les propositions britanniques concernent deux méthodes importantes de gestion des transactions sans contact : Secure Element, abrégé SE, et Host Card Emulation, ou HCE.
Le Secure Element repose sur un environnement matériel sécurisé destiné à protéger les données et opérations sensibles. Cette architecture permet d'isoler certaines fonctions de paiement du reste du système d'exploitation.
HCE utilise une autre approche : le logiciel émule le comportement d'une carte sans contact et s'appuie sur une architecture dans laquelle les informations de paiement peuvent être gérées en dehors d'un élément sécurisé dédié.
Ces deux modèles sont déjà employés dans l'industrie des paiements. Leur niveau de sécurité dépend de nombreux paramètres : authentification, gestion des clés, tokenisation, architecture de l'application et protections imposées par les réseaux de paiement.
Au Royaume-Uni, Apple propose actuellement aux développeurs tiers l'accès par sa plateforme NFC et Secure Element. La CMA souhaite que les deux approches, SE et HCE, deviennent accessibles.
L'intérêt n'est pas seulement de multiplier les options dans une documentation technique. Certaines entreprises disposent déjà de solutions HCE développées sur d'autres plateformes ou dans d'autres pays. Leur imposer une architecture différente pour l'iPhone britannique peut accroître les coûts de développement, de validation et de maintenance.
Une meilleure interopérabilité pourrait donc faciliter le déploiement d'applications identiques sur plusieurs marchés.
Apple défend son architecture et met en garde contre les risques de sécurité
Apple ne partage pas l'analyse du régulateur. Dans une déclaration rapportée par ITV News, l'entreprise explique avoir déjà ouvert sa plateforme NFC et Secure Element à des développeurs dans plusieurs pays, y compris au Royaume-Uni.
Le constructeur souligne que ces outils permettent de créer des applications pour les paiements en magasin, les transports, les clés de voiture et les billets numériques, tout en protégeant les données sensibles.
Apple s'oppose particulièrement à une approche qui, selon lui, pourrait offrir des garanties de confidentialité et de sécurité inférieures à celles de son système actuel.
La CMA répond que les éléments recueillis pendant son enquête ne démontrent pas de risque de sécurité inhérent à l'une ou l'autre des deux technologies. Le régulateur souligne que SE et HCE sont des méthodes établies et utilisées internationalement.
Ces positions ne se contredisent pas nécessairement sur tous les aspects. Une technologie peut être sécurisée lorsqu'elle est correctement déployée, tandis que certaines implémentations concrètes présentent davantage de risques que d'autres.
Le choix d'ouvrir davantage l'accès au NFC oblige donc à distinguer la sécurité intrinsèque d'une technologie, les conditions de certification des applications et le contrôle commercial exercé par l'exploitant du système.
Les propositions de la CMA ne signifient pas que les développeurs pourront contourner librement l'authentification des utilisateurs ou les règles applicables aux moyens de paiement.
L'Union européenne fournit déjà un précédent
Le marché européen a pris de l'avance sur cette question. À la suite des engagements pris par Apple en 2024 dans le cadre d'une procédure européenne de concurrence, des développeurs tiers disposent d'un accès au NFC pour les paiements selon des conditions différentes de celles du Royaume-Uni.
La CMA relève que Vipps a lancé une première alternative de paiement sur iPhone dans l'Union européenne six mois après l'accord européen. D'autres acteurs, notamment PayPal, Klarna, Curve et BBVA, ont ensuite développé des offres concurrentes.
Le régulateur britannique compare cette situation avec son propre marché, où aucun portefeuille concurrent de même type n'a encore été lancé sur iPhone selon son constat du 20 octobre.
Cette différence ne prouve pas à elle seule que les conditions d'Apple constituent l'unique obstacle au lancement d'applications au Royaume-Uni. Les préférences des consommateurs, les accords bancaires et les modèles économiques jouent également un rôle.
Elle fournit néanmoins un élément concret dans le dossier réglementaire : des solutions concurrentes sont apparues là où les règles d'accès ont évolué.
Pour une fintech déjà présente dans plusieurs pays européens, la possibilité de réutiliser une architecture NFC existante au Royaume-Uni réduirait potentiellement une partie des développements spécifiques à chaque marché.
Le sans-contact représente désormais 39 % des paiements britanniques
L'importance du sujet dépasse les seules applications bancaires. D'après les chiffres de UK Finance cités par la CMA, 19,2 milliards de paiements sans contact ont été effectués au Royaume-Uni en 2025, soit 39 % de l'ensemble des paiements.
Dix ans auparavant, leur part était de 3 %. Cette progression explique pourquoi le contrôle des technologies sans contact est devenu une question économique majeure.
Attention à ne pas mélanger les catégories. Les 39 % incluent les transactions effectuées avec des cartes physiques sans contact, et pas seulement les paiements avec un smartphone.
Une étude Which? de 2026, également citée par le régulateur, estime que 62 % des adultes britanniques utilisent un portefeuille numérique. Apple Wallet est le plus populaire, avec une adoption indiquée à 50 %.
Ces données ne constituent pas une mesure de la part exacte d'Apple Pay dans toutes les transactions du pays. Une personne peut utiliser plusieurs moyens de paiement et un portefeuille numérique peut conserver d'autres éléments que des cartes bancaires.
Elles illustrent en revanche l'importance acquise par le smartphone comme point d'accès aux services financiers du quotidien.
Revolut et les fintechs veulent pouvoir proposer leurs propres expériences
Les propositions ont été accueillies favorablement par plusieurs acteurs financiers, dont Revolut. Ces entreprises cherchent à développer des services qui ne dépendent pas systématiquement de l'interface et des règles d'Apple Wallet.
Un portefeuille concurrent pourrait proposer des parcours de paiement différents, intégrer davantage de services bancaires ou favoriser des transactions directement entre comptes.
Le régulateur britannique estime que l'ouverture du NFC pourrait notamment encourager les paiements reposant sur l'open banking. Le principe consiste à permettre aux utilisateurs d'autoriser des opérations directement depuis leurs comptes bancaires, selon les dispositifs et protections applicables.
Ce type de service pourrait modifier les relations entre banques, réseaux de cartes et fournisseurs de portefeuilles. Il serait cependant excessif de considérer qu'un accès plus ouvert au NFC supprimera automatiquement les frais de paiement ou rendra toutes les transactions moins chères.
Une application doit toujours trouver des utilisateurs, négocier ses partenariats et convaincre les commerçants ou les établissements financiers concernés.
Le rôle de la réglementation serait de réduire certains obstacles à son entrée sur le marché, pas de garantir son succès.
Billets, clés numériques et identité : le NFC ne sert pas uniquement à payer
La CMA inclut dans son projet plusieurs usages qui n'ont aucun lien direct avec une carte bancaire. Elle évoque notamment les titres de transport, les badges professionnels, les clés de voiture ou d'hôtel, les programmes de fidélité et les solutions d'identification numérique.
Un accès plus flexible pourrait permettre à des entreprises spécialisées de proposer des applications associant plusieurs de ces fonctions sans être limitées à un seul type de portefeuille.
Une société de transport pourrait, par exemple, envisager une expérience intégrant l'achat de billets, le contrôle d'accès et des fonctions de fidélité. Un fournisseur de contrôle d'accès pourrait développer des identifiants numériques fonctionnant directement avec l'iPhone.
Ces exemples représentent des possibilités commerciales, pas des services dont le lancement serait déjà annoncé en conséquence de la consultation.
La compatibilité des terminaux existants, la protection des identifiants et les conditions contractuelles continueront de déterminer les usages réellement accessibles.
Une consultation jusqu'au 17 novembre, sans nouvelles obligations immédiates
La CMA agit dans le cadre du Digital Markets, Competition and Consumers Act 2024. Apple a reçu en octobre 2025 le statut d'entreprise disposant d'une position stratégique sur le marché des plateformes mobiles, ce qui permet au régulateur britannique d'envisager des obligations ciblées.
La procédure actuelle suit un appel à contributions organisé en juin 2026 sur les principales difficultés rencontrées dans l'accès au NFC sur iOS.
Les propositions du 20 octobre concernent les méthodes techniques d'accès et les principes applicables aux conditions commerciales. Elles ne fixent ni tarif précis ni date de mise en service d'un nouveau portefeuille concurrent.
Les parties intéressées ont jusqu'au mardi 17 novembre 2026 pour transmettre leurs observations. La CMA devra ensuite examiner les réponses avant de prendre une décision définitive.
Apple pourra donc continuer à défendre ses arguments concernant la sécurité et la confidentialité, tandis que les développeurs, les banques et les fournisseurs de services financiers pourront présenter leurs contraintes techniques et économiques.
Pour les utilisateurs d'iPhone britanniques, rien n'indique qu'un changement immédiat soit nécessaire dans les paramètres d'Apple Pay. Le service continue de fonctionner selon ses modalités actuelles.
Le véritable enjeu des prochains mois sera de déterminer si une éventuelle nouvelle obligation réduit suffisamment les coûts et les restrictions pour faire apparaître des offres concurrentes viables. L'exemple européen montre qu'une ouverture réglementaire peut être suivie de lancements commerciaux, mais ne garantit ni leur adoption ni leur rentabilité.
Au 20 octobre, le Royaume-Uni a lancé une consultation officielle. Les règles définitives, les tarifs applicables et les futurs services restent à déterminer.